💡この記事の結論(要約)
三菱UFJプラチナカードの基本還元率は0.5%と平凡であり、どこで使っても高還元となるわけではありません。基本還元率のみで年会費(22,000円)の元を取るには年間440万円の決済が必要となり、非現実的です。
しかし、当カード最大の武器である「対象店舗での最大20%還元」を活用すれば、損益分岐点は年間わずか11万円(月額約9,166円)へと劇的に下がります。
さらに、貯まったポイントは最新アプリ「グローバルポイント Wallet」を経由することで、1ポイント=5円の等価レートのままVisaタッチやQUICPay+で日常決済に充当可能です。賢い出口戦略まで含めたポイント攻略法を徹底解説します!
 えび
プラチナカードって年会費が高いから、ポイント還元率が高くないと損した気分になるんだよね。
三菱UFJプラチナは実際のところお得なのかな
 委員長
特定のコンビニやスーパーで最大20%還元になるって聞くわ!
でも、どうやったらそこまで還元率が上がるのか、詳しい条件やポイントの出口戦略(使い道)を知りたいわね!
 にぼし
その通り!実は三菱UFJプラチナカードは、どこで使っても高還元な万能カードではないんだ。
しかし、対象店舗での決済に絞り込み、ポイントの使い道を最適化することで、一気に『超・高還元プラチナ』へと化けるポテンシャルを秘めているよ!
今日は公認会計士の視点から、年会費をポイントだけで回収する『損益分岐点』のリアルと、還元率を極大化するロジックをズバッと解説していくよ!
三菱UFJプラチナの基本還元率と「損益分岐点」のリアル
クレジットカードの「お得度」を評価する際、公認会計士の視点では「年会費を回収するためにいくらの決済が必要か(損益分岐点)」を冷静に計算します。
三菱UFJプラチナカード(年会費22,000円/税込)のポイント還元について、まずは知っておくべきネガティブな事実(弱点)からお伝えします。
基本還元率0.5%の落とし穴
当カードの基本還元率は「0.5%」です(1,000円の利用ごとにグローバルポイントが1ポイント=5円相当付与)。
昨今、年会費無料でも基本還元率1.0%を誇るクレジットカードが多い中、0.5%という数値は決して高いとは言えません。
もし、この基本還元率(0.5%)だけで年会費22,000円の元を取ろうとした場合、年間440万円ものカード決済が必要となります。
公共料金や家賃など、すべての生活費をこのカードに集約したとしても、多くの家庭にとって年間440万円の決済ハードルは非現実的です。
つまり、「何も考えずにメインカードとしてどこでも使う」という運用では、ポイントだけで年会費の元を取ることは極めて困難であるといえます。
【逆転のロジック】最大20%還元を活用した損益分岐点
委員長基本還元率だけを見ると、ポイントで元を取るのは厳しそうね。
でも、ここからがこのカードの真骨頂じゃないかしら!
その通りです。三菱UFJプラチナカードが真価を発揮するのは、2026年現在実施されている「対象店舗での最大20%相当還元」という驚異的なプログラムを活用した時です。
特定のコンビニエンスストアやスーパー、飲食店(セブン-イレブン、ローソン、松屋、スシローなど)に限り、所定の条件を満たすことで還元率が劇的に跳ね上がります。
ただし、公式サイトで謳われている「最大20%」をすべて達成するのは困難です。
ここでは、無理な条件(リボ払い等)を排除した「現実的な11%還元」で損益分岐点をシミュレーションしてみましょう。
📊 年会費22,000円を回収するための「損益分岐点」比較
| 利用シーン | 適用還元率 | 年会費回収に必要な決済額 |
|---|---|---|
| 一般店舗での利用 (日常の買い物、光熱費など) |
0.5% (基本還元率) |
年間 4,400,000円 ※ポイントのみの回収は困難 |
| 対象店舗での利用 (セブン-イレブン、ローソン等) |
約 11.0% (※現実的な達成ライン) |
年間 約200,000円 (月額換算:約16,600円) |
ご自身やご家族が、日常のランチやスーパーでの買い出しで月に約1万6千円〜1万7千円を対象店舗で利用するだけで、プラチナカードの年会費が実質無料になる計算です。
では、この「現実的な還元率(10%〜14%前後)」を確実に達成するための条件と、絶対に手を出してはいけない「罠の条件」について、次のセクションで全貌を解き明かしていきましょう。
「最大20%還元」の攻略条件と押さえるべき重要ルール
えび対象店舗で買い物をすれば、誰でも無条件で20%還元になるのかな
委員長いいえ、最大20%還元にするには所定の条件をクリアする必要があるわ!
それに、カードの国際ブランド特有の注意点もあるのよ。
にぼしその通り!最大20%還元の構造を分解して、確実に条件を達成していくことが大切なんだ。
特に三菱UFJプラチナ(アメックスブランド)ならではの注意点も客観的に解説するよ!
対象店舗で最大20%還元を受けるためのポイントアッププログラムは、4つのレイヤー(条件)が重なることで還元率が加算されていく仕組みになっています。
ポイントアッププログラムの「4つの内訳」と現実的な還元率
公式に提示されている「最大20%」の内訳は以下の通りです。
- 基本還元+スペシャルポイント(7.0%)
支払口座を三菱UFJ銀行に設定し、WEBサービス(MDC)からエントリー。 - カードのサービス(最大+3.5%)
アプリログイン(+0.5%)、5万円以上の利用(+0.5%)、スマホ決済(+0.5%)、リボ/分割払い等(+2.0%)。 - MUFGグループのサービス(最大+4.5%)
ダイレクトログイン(+1.0%)、給与受取(+1.0%)、つみたて投資(+1.0%)、住宅ローン(+1.0%)、COIN+登録(+0.5%)。 - 指定サービスのカード払い(最大+5.0%)
携帯電話料金、電気料金、対象サブスク等の支払いで加算。
一見すると条件がたくさんありますが、公認会計士の視点から言えば「全てをクリアする必要は全くありません」。 安全志向のユーザーが無理なく達成できる現実的な着地点は「10%〜14%」です。
以下の表で「確実に取るべき条件」と「捨てるべき条件」を整理しました。
🛡️ 公認会計士推奨:「安全に狙える条件」と「捨てるべき条件」
| 判定 | 達成条件(レイヤー) | 加算率 | 理由・備考 |
|---|---|---|---|
| ◎ | 口座設定+エントリー +アプリログイン |
計 7.5% | 初期設定と月1回のログインのみで確実に達成可能。 |
| 〇 | 給与受取 + 5万円利用 | 計 1.5% | 生活実態に合えば無理なく達成可能。 |
| △ | 携帯電話・電気等の支払い | 2.0%〜 | 支払いを集約できる方のみ追加で加算。 |
| × | 楽Pay(リボ払い) / カードローン / 住宅ローン | 計 3.0% | 【非推奨】高額な金利手数料が発生するため、還元分が赤字になります。 |
| × | スマホ決済(Apple Pay等) | 0.5% | プラチナ(AMEX)は構造上対象外です。 |
リボ払いの手数料率(実質年率15.0%)を支払ってまで「+2.0%」のポイント還元を取りに行くのは、財務的に完全に本末転倒(赤字)です。
また、住宅ローンをポイント目的で新規に組むのも現実的ではありません。
安全志向のユーザーは、最初からこれらの条件を潔く捨てて「10%〜14%(約11%前後)」を狙うのが最も賢い戦略となります。
知っておくべき2つの注意点(月5万円上限・ブランド制限)
高還元を狙う上で、以下の2つのルールは必ず押さえておきましょう。
上限は月間5万円まで
スペシャルポイント(加算分)の対象となる利用金額は、対象店舗の合計で毎月5万円(16日〜翌月15日)までとなります。
月5万円を超えた分は基本還元率(0.5%)のみが適用されるため、無理なまとめ買いは避け、日常の買い出し範囲で賢く利用していきましょう。
アメックスブランドの店舗制限に注意
ここが最大の注意点です。
Visa等では対象となるスーパーや飲食店でも、AMEX決済だと優遇対象外になる店舗が多数存在します。
(※対象外の例:オーケー、オオゼキ、肉のハナマサ、くら寿司、上島珈琲店など)
対象ショップ一覧と日常での活用テクニック
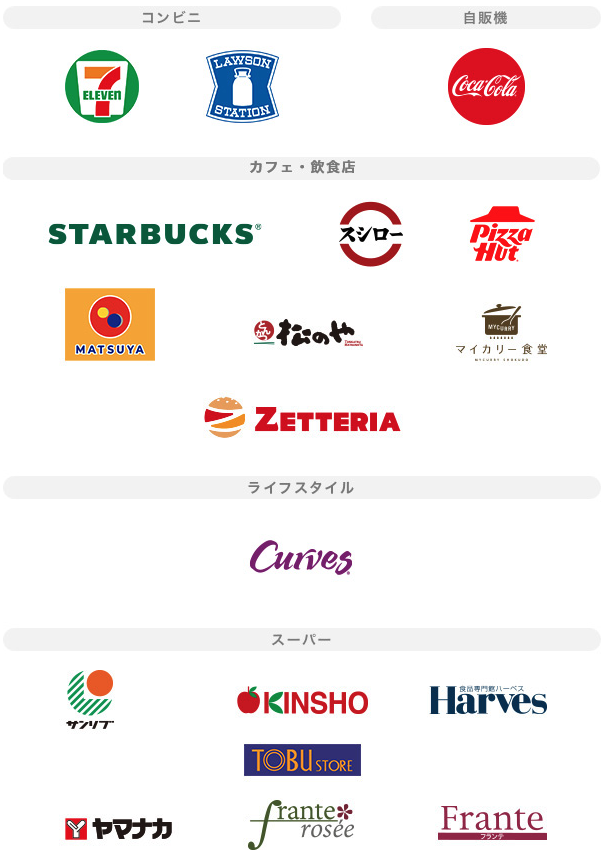
日常使いしやすい主要な対象店舗をピックアップしました。ご自身の生活圏にあるお店をリストアップし、日々の決済を集約していきましょう。
店舗と、決済時の条件は以下の通りです。(※2026年時点)
- コンビニ・自販機
- セブン‐イレブン、ローソン
- コカ・コーラ自販機(カードのタッチ決済、またはCoke ON経由)
- 飲食店
- 松屋・松のや・マイカリー食堂(※店舗券売機・セルフレジでの「クレジットカード決済」のみ対象)
- スシロー
- ピザハットオンライン
- スターバックス(※「スターバックス カードへのオンライン入金」のみ対象。店頭支払いは不可)
- スーパー
- 東武ストア、ヤマナカ(フランテなど)
普段の食費や日用品費をこれらの店舗にまとめるだけで、毎月まとまったポイントを自動的にストックしていくことができます。
ネット通販や投信積立での還元率アップ術
日常の店舗利用だけでなく、ネットショッピングや資産運用でもポイント還元率を底上げする手段が用意されています。
「POINT名人.com」を経由したネットショッピング
三菱UFJニコスが運営するポイントモールサイト「POINT名人.com」を経由してネット通販(Amazonや楽天市場、Yahoo!ショッピングなど)を利用することで、通常のカード決済ポイントに加えてボーナスポイント(ショップに応じて最大数十倍)が加算されます。
ネットで買い物をする際は、必ずポータルサイトを経由する習慣をつけてみてください。
三菱UFJ eスマート証券でのクレカ積立
資産形成に取り組んでいる方であれば、三菱UFJ eスマート証券での「クレカ積立」も有効なポイント獲得手段となります。
年間カード利用額などの条件に応じて還元率が設定されており、資産運用を行いながら着実にポイントを積み立てていくことが可能です。
えびポイントがたくさん貯まっても、使い道が限定されてたり、交換した瞬間に価値が減っちゃったら意味ないよね
委員長その通りよ!実はクレジットカードのポイントって、キャッシュバックや他のポイントに交換するときにレートが下がってしまう罠(1P=4円や3円に減額)が多いのよね。
にぼしだからこそ『出口戦略』が重要なんだ!
かつては請求額充当(キャッシュバック)だと1P=4円に目減りしていたけれど、今は公式アプリ『グローバルポイント Wallet』を使えば、1P=5円(等価レート)のまま日常の買い物で使い切ることができるんだよ!
どれだけ高還元でポイントを貯めても、使い道(交換先)で価値が下がってしまっては意味がありません。
グローバルポイント(1ポイント=5円相当)の価値を100%維持して使い切るための「最強の出口戦略」を解説いたします。
【最適解】「グローバルポイント Wallet」で1P=5円のまま買い物に使う
三菱UFJニコスが提供する公式アプリ「グローバルポイント Wallet」を活用すれば、貯まったグローバルポイントを1ポイント=5円(100ポイント=500円単位)でアプリ内のバーチャルカード(Visa)へチャージできます。
チャージした残高は、以下の方法でそのまま日常の買い物で消費可能です。
- 実店舗での決済: Apple PayやGoogle Payに設定し、全国の「Visaのタッチ決済」や「QUICPay+」加盟店でタッチ決済として利用
- ネットショップでの決済: Amazonや各種ECサイトでクレジットカード(Visa)として番号を入力して利用
さらに、グローバルポイント Walletを使って決済した金額に対して0.5%分の残高が毎月自動キャッシュバックされます。
ポイントを5円相当の満額で使い切りながら、さらに決済で還元を受けるという二重の旨味を獲得していきましょう。
※継続課金(公共料金やサブスク)やSuica等へのチャージなど、一部利用不可の用途があります。
交換先による「実質還元率」の格差に注意
ポイントの交換先によって、1ポイントあたりの価値が変動します。目減りを防ぐためにも、以下の交換ルートの格差を把握しておきましょう。
📊 グローバルポイントの交換先・レート比較表
| 交換先・利用ルート | 1ポイントあたりの価値 | 評価・備考 |
|---|---|---|
| グローバルポイント Wallet (Visaタッチ / QUICPay+ / Amazon等) |
5円相当(100%) | 【おすすめ】価値を落とさず日常決済で使い切れる。利用額の0.5%キャッシュバックも付与。 |
| Amazonギフトカード / ベルメゾン等 | 5円相当(100%) | 等価で交換可能。ネット通販をよく利用する方に適したルート。 |
| クレジットカード請求充当 (キャッシュバックコース) |
4円相当(80%) | 20%分が目減りしてしまうため、財務的な観点からは非推奨。 |
| 楽天ポイント / nanaco / WAON | 3円相当(60%) | 大幅に価値が低下するため避けるべきルート。 |
「カード請求額への充当(キャッシュバック)」を選択してしまうと、1P=4円(20%の目減り)となってしまいます。
特別な理由がない限り、「グローバルポイント Walletへのチャージ(1P=5円)」または「Amazon等での利用」を選択し、100%の価値を回収していきましょう。
まとめ:ポイント還元を攻略し、プラチナカードを実質無料で使いこなす
三菱UFJプラチナカードは、基本還元率こそ0.5%と控えめですが、仕組みを正しく理解すれば極めて高いリターンを生み出すカードです。
- 貯める: セブン-イレブン、ローソン、オーケー、松屋などの対象店舗で決済を集約し、最大20%還元を獲得する
- 使う: 貯まったポイントは「グローバルポイント Wallet」へチャージし、1P=5円の満額レートで普段の買い物に充当する
この「蓄積と出口」の黄金ルートを実践すれば、年間11万円(月額約9,166円)の対象店舗利用だけで、22,000円(税込)の年会費をポイントのみで全額回収できます。
日常の決済で年会費を相殺し、コンシェルジュやプライオリティ・パス、高級ホテル優待などの豪華なプラチナ特典を「実質無料」で享受する賢いカードライフを、ぜひ今日から始めていきましょう。
よくある質問(FAQ)
三菱UFJプラチナカードで貯まるポイントの有効期限はどのくらいですか?
プラチナ会員のグローバルポイントの有効期限は、獲得した月から「3年間(36か月)」です。一般カード(2年間)よりも長めに設定されているため、失効のリスクを低く抑えながらじっくり貯めることができます。
グローバルポイント Walletへのチャージに上限や最小単位はありますか?
はい、ございます。チャージは「100ポイント(=500円分)」単位で行うことができ、1回あたり3万円、月間累計で12万円分までチャージが可能です。
対象店舗で決済する際、アメックスブランドの注意点はありますか?
一部の対象店舗やキャンペーンにおいて、American Expressカードでの直接決済が優遇対象外となっていたり、特定コード決済・タッチ決済経由が必須となっている場合があります。ご利用前に公式ページで対象店舗ごとの決済条件をご確認ください。
本ページ限定のお得な入会キャンペーン情報
三菱UFJプラチナカードへの入会を検討されている場合、公式サイトから直接申し込むよりも「紹介プログラム」を経由する方が獲得ポイントが多くなり、初年度の年会費負担を大きく軽減できます。
\ ご紹介特典の公式URLはコチラ /
